Domain warmlufttechnik.de kaufen?
Wir ziehen mit dem Projekt
warmlufttechnik.de um.
Sind Sie am Kauf der Domain
warmlufttechnik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain warmlufttechnik.de kaufen?
Wie entferne ich einen exzellenten Verbinder?
Um einen exzellenten Verbinder zu entfernen, müssen Sie zunächst die Verbindung trennen. Dies kann durch Lösen von Schrauben oder Nieten erfolgen, je nachdem, wie der Verbinder befestigt ist. Anschließend können Sie den Verbinder vorsichtig abnehmen, indem Sie möglicherweise zusätzliche Befestigungselemente wie Klebstoff oder Klemmen lösen. Stellen Sie sicher, dass Sie beim Entfernen des Verbinders vorsichtig vorgehen, um Schäden an den verbundenen Teilen zu vermeiden. **
Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **

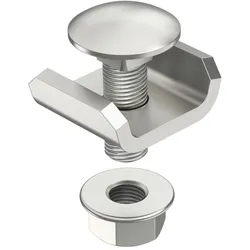
Ähnliche Suchbegriffe für OBO-Bettermann-U-Verbinder-GUV
Top-Angebote
Produkte zum Begriff OBO-Bettermann-U-Verbinder-GUV:


-
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **
-
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
-
Was wird auf GuV abgeschlossen?
Was wird auf GuV abgeschlossen? Die Gewinn- und Verlustrechnung (GuV) schließt alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum ab. Sie zeigt, ob das Unternehmen in diesem Zeitraum einen Gewinn oder Verlust erzielt hat. In der GuV werden Umsatzerlöse, Herstellungskosten, Betriebskosten, Abschreibungen, Zinsen und Steuern erfasst. Durch die Abschluss der GuV erhält man einen Überblick über die finanzielle Leistungsfähigkeit des Unternehmens und kann wichtige Entscheidungen für die Zukunft treffen. **

Welche Steuern in der GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Steuern ausgewiesen, die das Unternehmen im Berichtszeitraum gezahlt hat. Dazu gehören beispielsweise die Einkommensteuer, Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer. Diese Steuern werden in der GuV als Aufwand verbucht und mindern somit den Gewinn des Unternehmens. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie dem Gewinn des Unternehmens, den steuerlichen Vorschriften und den Steuersätzen. Die Angabe der Steuern in der GuV ist wichtig, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu erhalten und um die Steuerlast korrekt zu erfassen. **
Wann wird die GuV erstellt?
Die GuV wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens für diesen Zeitraum zu analysieren. Sie zeigt die Erlöse, Kosten und den Gewinn oder Verlust des Unternehmens während des Geschäftsjahres auf. Die GuV ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie wird nach den Grundsätzen der Rechnungslegung erstellt, um eine korrekte und transparente Darstellung der finanziellen Ergebnisse des Unternehmens sicherzustellen. **
Top-Angebote
Produkte zum Begriff OBO-Bettermann-U-Verbinder-GUV:
-
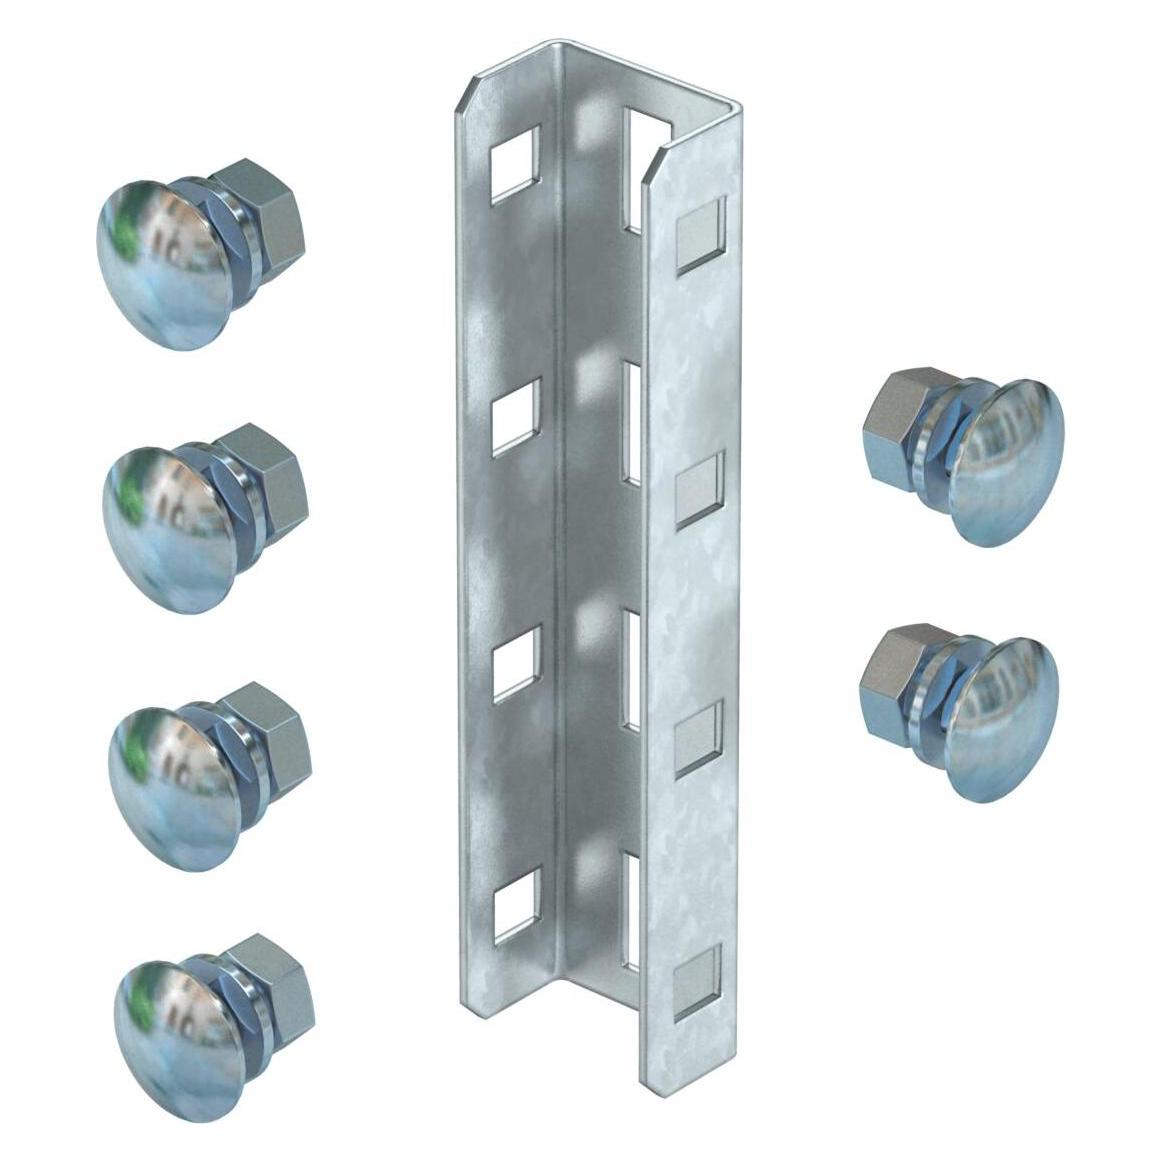
OBO Bettermann Vertr U-Verbinder GUV 6 FTGelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=StahlRostfreier Stahl, gebeizt=jaOberflächenschutz=feuerverzinktFarbe=zink41,16 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
OBO Bettermann Vertr U-Verbinder GUV 6 A2Gelenkverbinder horizontal=neinGelenkverbinder vertikal=neinVerbindungsart=SchraubverbinderGeeignet für Gitterrinne=jaGeeignet für Kabelleiter=neinGeeignet für Kabelrinne=neinLänge=24 mmGeeignet für Funktionserhalt=neinWerkstoff=rostfreier StahlRostfreier Stahl, gebeizt=jaWerkstoffgüte=rost- und säurebeständiger StahlOberflächenschutz=sonstigeFarbe=edelstahl52,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie entferne ich einen exzellenten Verbinder?
Um einen exzellenten Verbinder zu entfernen, müssen Sie zunächst die Verbindung trennen. Dies kann durch Lösen von Schrauben oder Nieten erfolgen, je nachdem, wie der Verbinder befestigt ist. Anschließend können Sie den Verbinder vorsichtig abnehmen, indem Sie möglicherweise zusätzliche Befestigungselemente wie Klebstoff oder Klemmen lösen. Stellen Sie sicher, dass Sie beim Entfernen des Verbinders vorsichtig vorgehen, um Schäden an den verbundenen Teilen zu vermeiden. **
-
Wo wird GuV abgeschlossen?
Die Gewinn- und Verlustrechnung (GuV) wird in der Regel am Ende eines Geschäftsjahres abgeschlossen. Sie dient dazu, die Erträge und Aufwendungen eines Unternehmens während des Geschäftsjahres gegenüberzustellen und den Gewinn oder Verlust zu ermitteln. Die GuV wird in der Regel als Bestandteil des Jahresabschlusses erstellt und veröffentlicht. Sie gibt einen Überblick über die finanzielle Performance des Unternehmens und ist ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage. Die GuV wird oft von externen Stakeholdern wie Investoren, Gläubigern und Behörden zur Bewertung der finanziellen Situation eines Unternehmens herangezogen. **
-
Wann GuV und Bilanz?
Wann GuV und Bilanz erstellt werden, hängt von den gesetzlichen Vorschriften des jeweiligen Landes ab. In den meisten Ländern werden die GuV und die Bilanz in der Regel am Ende des Geschäftsjahres erstellt. Die GuV zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt darstellt. Beide Berichte sind wichtige Instrumente für die Analyse der finanziellen Leistungsfähigkeit eines Unternehmens und dienen als Grundlage für Entscheidungen von Investoren, Gläubigern und anderen Interessengruppen. Es ist wichtig, dass die GuV und die Bilanz ordnungsgemäß erstellt und veröffentlicht werden, um die Transparenz und Glaubwürdigkeit des Unternehmens sicherzustellen. **
-
Wer muss GuV veröffentlichen?
Die Gewinn- und Verlustrechnung (GuV) muss von Kapitalgesellschaften, wie beispielsweise GmbHs oder AGs, veröffentlicht werden. Auch Personengesellschaften, die bestimmte Größenkriterien überschreiten, sind zur Veröffentlichung der GuV verpflichtet. Die Veröffentlichung erfolgt in der Regel im Bundesanzeiger oder elektronisch im Unternehmensregister. Die GuV gibt einen Überblick über die Erträge und Aufwendungen eines Unternehmens und ist somit ein wichtiges Instrument für die Analyse der wirtschaftlichen Lage eines Unternehmens. Unternehmen sind gesetzlich dazu verpflichtet, die GuV transparent und nachvollziehbar zu veröffentlichen, um Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. **
Ähnliche Suchbegriffe für OBO-Bettermann-U-Verbinder-GUV
-
Schmid, Christoph: Heizung/Lüftung/ElektrizitätHeizung/Lüftung/Elektrizität , Der Band vermittelt in leicht verständlicher Weise eine Übersicht über die Energietechnik im Gebäude: Heizung, Lüftung und Elektrizität. Er behandelt das gesamte Spektrum der Wärmeerzeugungssysteme, von den Feuerungen bis zur Solaranlage, die Verfahren der Wärmeverteilung und -abgabe sowie der Lüftungs-, Kälte- und Klimatechnik. Die energetisch immer bedeutsamere Warmwasserversorgung wird untersucht. Der Einsatz der elektrischen Energie, der Lichttechnik und der Gebäudeautomation wird ebenfalls erörtert. Neben den technischen Installationen werden die zugrunde liegenden physikalisch-chemischen Vorgänge besprochen. Es kommen die Faktoren zur Sprache, die zur Behaglichkeit beitragen und den Energieverbrauch beeinflussen. Die Autoren geben Hinweise zur Wahl eines gebäude- und benutzerangepassten Gebäudetechniksystems sowie zu dessen Dimensionierung. Der Inhalt macht die Vorgänge verständlich, die in Anlagen im Normal- und im Störfall ablaufen. So liefert er die Grundlagen für ein kritisches Beurteilen von Anlagekonzepten in technischer, betrieblicher und ökologischer Hinsicht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 6. Auflage 2020, Erscheinungsjahr: 20200820, Produktform: Kartoniert, Titel der Reihe: Bau und Energie##, Autoren: Schmid, Christoph~Baumgartner, Thomas~Bucher, Christof~Nipkow, Jürg~Vogt, Christian~Willers, Jobst, Edition: REV, Auflage: 20006, Auflage/Ausgabe: 6. Auflage 2020, Seitenzahl/Blattzahl: 205, Abbildungen: zahlreiche Abbildungen und Tabellen, Keyword: Behaglichkeit; Elektroinstallation; Energie; Fotovoltaik; Gebäudeautomation; Gebäudetechnik; Haustechnik; Klimatechnik; Kältetechnik; Lichttechnik; Lüftungssysteme; Nachhaltigkeit; Sanitärtechnik; Solaranlagen; Warmwasserversorgung; Wärmeabgabe; Wärmeerzeugung; Wärmeverteilung, Fachschema: Energietechnik~Energieversorgung~Gebäudetechnik~Klimatechnik - Klimatisierung, Fachkategorie: Energieerzeugung und -verteilung, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 282, Breite: 200, Höhe: 16, Gewicht: 711, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bettermann, Verena: Kaufleute für Büromanagement - Lernsituationen 2Kaufleute für Büromanagement - Lernsituationen 2 , ¿Der Band "Lernsituationen" für die Lernfelder 5-8 ist Teil eines Lehrwerkes für "Kaufleute für Büromanagement", zu dem auch ein Infoband und ein Lehrerband gehören. Die Inhalte wurden speziell für diese Reihe entwickelt und von den Autorinnen und Autoren erfolgreich im Unterricht erprobt. Praxisnahe Lernsituationen, anspruchsvolle Lernjobs Die Lernsituationen für die Lernfelder 5-8 haben das Ziel, Handlungskompetenzen zu vermitteln. Sie leiten die Schüler dazu an, sich selbstständig Lösungswege zu komplexen Themen zu erarbeiten, diese zu dokumentieren und zu reflektieren. Der Bezug zum eigenen Unternehmen spielt hierbei eine große Rolle. "Lernjobs" strukturieren die Lernsituation, geben konkrete Handlungsaufträge und fordern von den Schülern Lernprodukte als Lösung ein. Kompetenzchecklisten am Ende jeder Lernsituation stärken Selbsteinschätzung und Eigenverantwortung und zeigen den Lernstand an. Geleitete Fragen zur Selbstreflexion unterstützen diesen Prozess. Zusätzlich gibt es zahlreiche Aufgaben zur Vertiefung und Übung. Arbeitsblätter und Dateivorlagen zum Download Arbeitsblätter zur Bearbeitung der Lernsituationen sind jeweils am Ende einer Lernsituation abgedruckt und zusätzlich online verfügbar. Dateivorlagen, die zur Lösung von Excel- oder Word-basierten Lernjobs notwendig sind, stehen zum kostenfreien Download bereit. Querverweise zum separat erhältlichen Infoband (66114K verlinken) erleichtern die Bearbeitung der Lernjobs. Deren Lösungen finden sich im Lehrerband (KFBLB2A4 verlinken), der nur gegen Nachweis der Lehrtätigkeit direkt bei Kiehl zu erwerben ist. Inhaltsverzeichnis: ¿- Lernfeld 5: Kunden akquirieren und binden. - Lernfeld 6: Werteströme erfassen und beurteilen. - Lernfeld 7: Gesprächssituationen gestalten. - Lernfeld 8: Personalwirtschaftliche Aufgaben wahrnehmen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 4., aktualisierte Auflage. Zusatz-Downloads inklusive., Erscheinungsjahr: 20231218, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Bettermann, Verena~Hankofer, Sina Dorothea~Lomb, Ute~Ried, Tina~Voert, Ulrich ter, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4., aktualisierte Auflage. Zusatz-Downloads inklusive, Seitenzahl/Blattzahl: 262, Keyword: Kiehl; Lehrbuch; Lernfeld 5; Lernfeld 6; Lernfeld 7; Berufsschule; Arbeitsheft; Arbeitsbuch; Kauffrau; Kaufmann; Kommunikation; Kundenakquise; Kundenbindung; Personalwirtschaft; Übungsbuch; Übung; Lernfeld 8, Fachschema: Büromanagement / Berufsbezogenes Schulbuch~Büroorganisation~Organisation / Büroorganisation, Fachkategorie: Kompetenzen: Verwaltung, Sekretariat und Bürotätigkeit~Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer~Unterricht und Didaktik: Lehrbücher~Berufsausbildung, Bildungszweck: für die Berufsbildung~Lehrbuch, Skript~Für die Berufsbildung~für berufsschulische und universitäre Bildung (Deutschland), Warengruppe: HC/Berufsschulbücher, Fachkategorie: Office Management, Seitenanzahl: 262, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 262 Blätter, Länge: 296, Breite: 210, Höhe: 16, Gewicht: 700, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000069737001 V14550-978-3-470-661- B0000069737002 V14550-978-3-470-661-2,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kontenklassen in GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Kontenklassen verwendet, um Einnahmen und Ausgaben eines Unternehmens zu erfassen. Zu den wichtigsten Kontenklassen in der GuV gehören Umsatzerlöse, Betriebsergebnis, Finanzergebnis und außerordentliches Ergebnis. Die Umsatzerlöse umfassen alle Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen generiert werden. Das Betriebsergebnis beinhaltet alle betrieblichen Aufwendungen und Erträge, die im Zusammenhang mit dem operativen Geschäft stehen. Das Finanzergebnis umfasst alle Einnahmen und Ausgaben, die aus Finanzierungstätigkeiten resultieren, wie Zinsen und Dividenden. Das außerordentliche Ergebnis erfasst ungewöhnliche oder nicht regelmäßig wiederkehrende Erträge oder Aufwendungen, die nicht zum normalen Geschäftsbetrieb gehören. Diese Kontenklasse dient dazu, diese besonderen Ereignisse klar zu kennzeichnen und von den regulären Geschäftsvorfällen abzugrenzen. Insgesamt bieten die verschiedenen Kontenklassen in der GuV einen umfassenden Überblick über die finanzielle **
-
Was wird auf GuV abgeschlossen?
Was wird auf GuV abgeschlossen? Die Gewinn- und Verlustrechnung (GuV) schließt alle Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum ab. Sie zeigt, ob das Unternehmen in diesem Zeitraum einen Gewinn oder Verlust erzielt hat. In der GuV werden Umsatzerlöse, Herstellungskosten, Betriebskosten, Abschreibungen, Zinsen und Steuern erfasst. Durch die Abschluss der GuV erhält man einen Überblick über die finanzielle Leistungsfähigkeit des Unternehmens und kann wichtige Entscheidungen für die Zukunft treffen. **
-
Welche Steuern in der GuV?
In der Gewinn- und Verlustrechnung (GuV) werden verschiedene Steuern ausgewiesen, die das Unternehmen im Berichtszeitraum gezahlt hat. Dazu gehören beispielsweise die Einkommensteuer, Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer. Diese Steuern werden in der GuV als Aufwand verbucht und mindern somit den Gewinn des Unternehmens. Die Höhe der Steuern hängt von verschiedenen Faktoren ab, wie dem Gewinn des Unternehmens, den steuerlichen Vorschriften und den Steuersätzen. Die Angabe der Steuern in der GuV ist wichtig, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu erhalten und um die Steuerlast korrekt zu erfassen. **
-
Wann wird die GuV erstellt?
Die GuV wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens für diesen Zeitraum zu analysieren. Sie zeigt die Erlöse, Kosten und den Gewinn oder Verlust des Unternehmens während des Geschäftsjahres auf. Die GuV ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie wird nach den Grundsätzen der Rechnungslegung erstellt, um eine korrekte und transparente Darstellung der finanziellen Ergebnisse des Unternehmens sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.